导语碳水脑袋的中国人,不愿为网红拉面买账?
一年前,西贝创始人贾国龙硬刚罗永浩,两人大战数回合,伤痕累累。
最近,有人爆料,西贝将在两三个月内彻底倒闭,创始人贾国龙将个人揽下绝大部分债务,放弃股份,仅保留约100家盈利门店给员工自营。
很快,西贝即将倒闭冲上热搜。
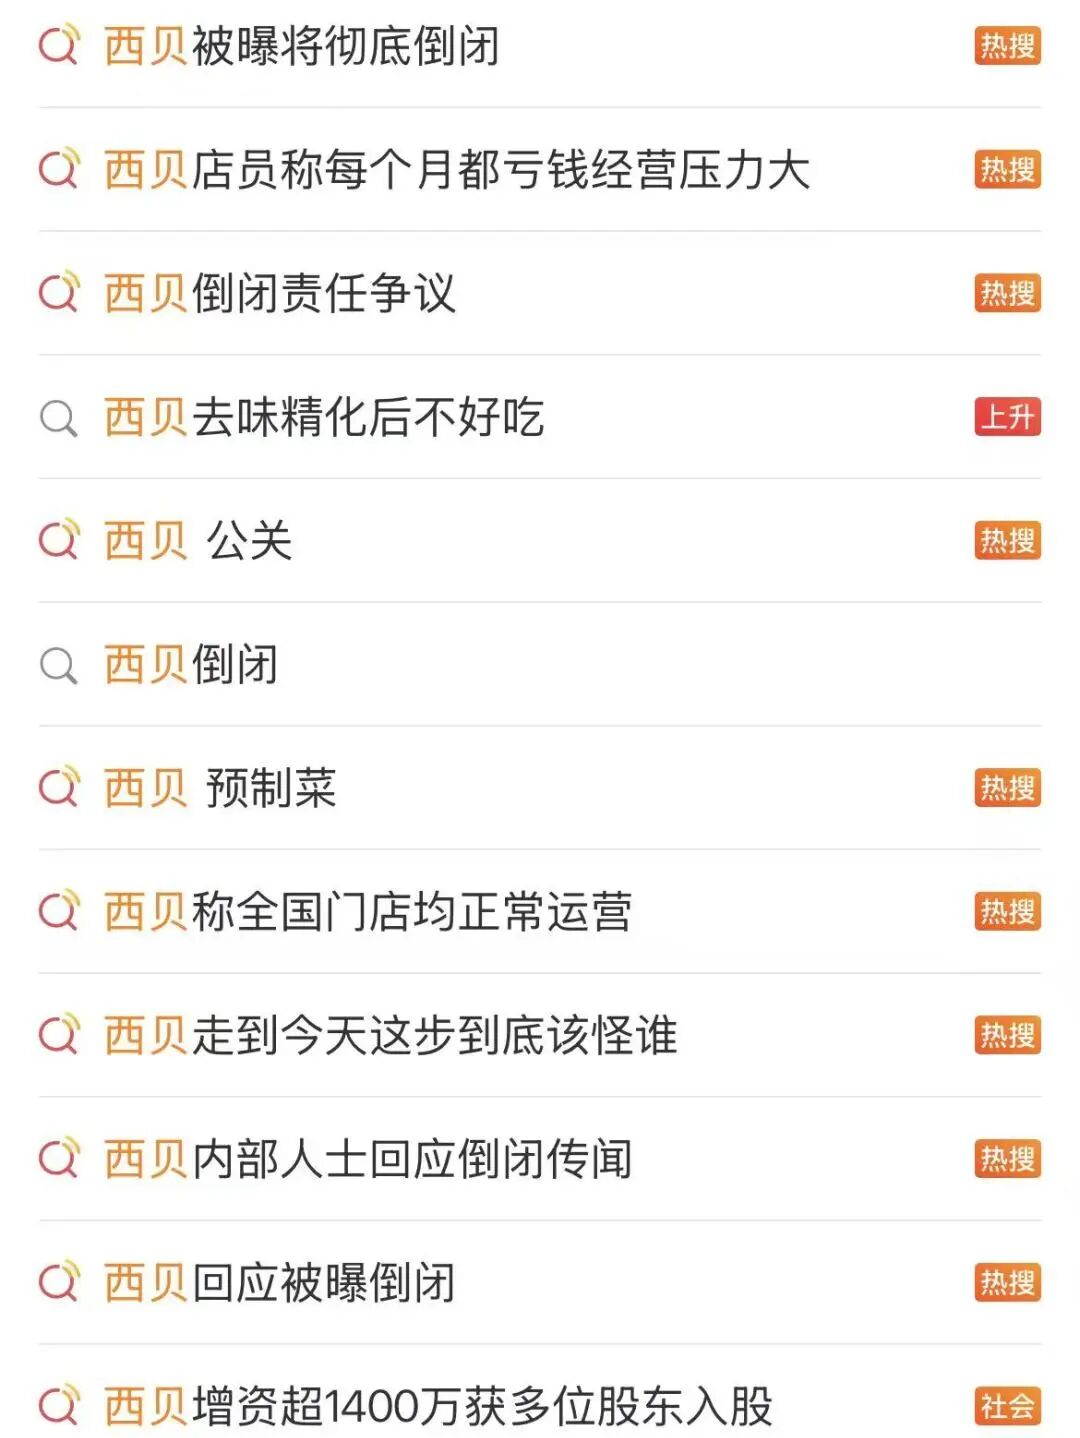
虽然有记者找到了西贝客服和官方求证此事,却被辟谣了。
但却是无效辟谣,因为任何一家企业哪怕明天就要倒闭,在倒闭的前一刻,都会斩钉截铁告诉你还在正常经营。
不过跟还能硬撑一撑的西贝相比,中国拉面馆倒闭潮已经是板上钉钉,撑不住了:
数据统计,2025年全国拉面馆倒闭数量高达24.5万家,换算下来,平均每天有672家面馆关停,每小时就有28家拉面店拉下卷帘门。
甚至每新开10家面馆,就有16家倒闭。
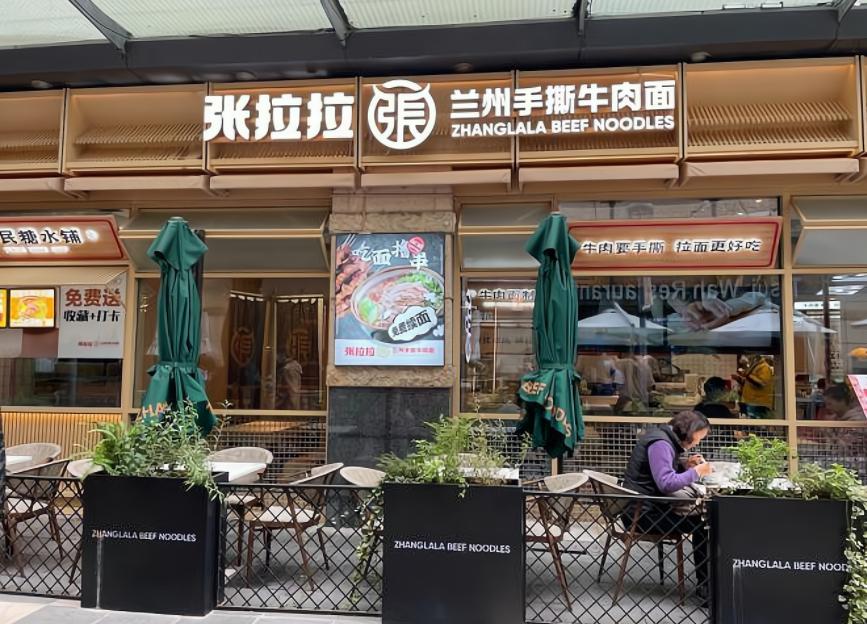
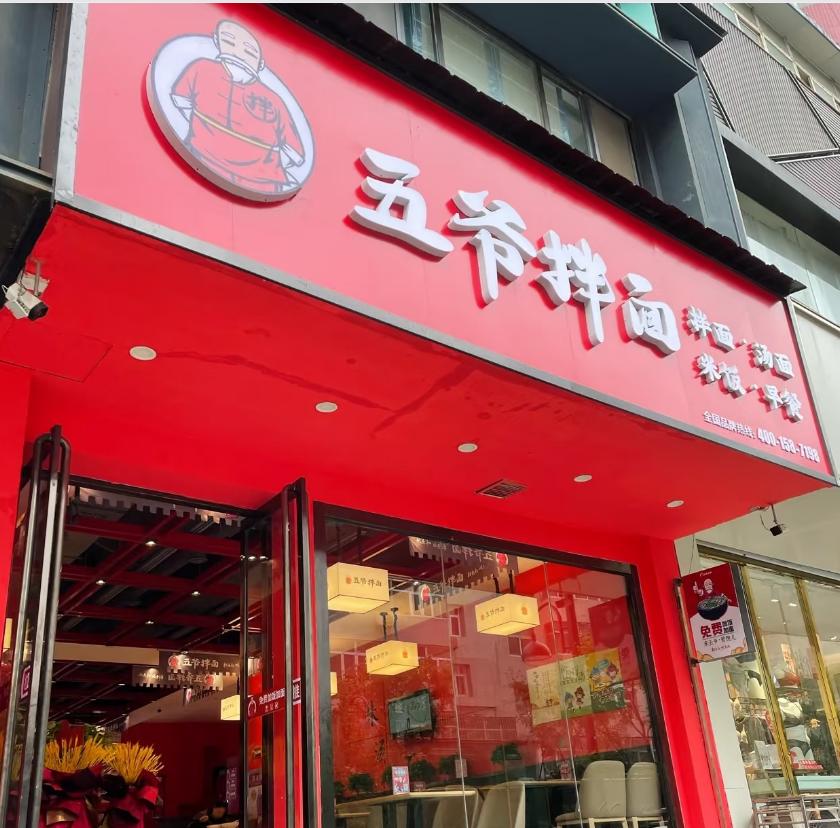
其中最为惨烈的要数资本加持的网红连锁拉面:五爷拌面从巅峰1500多家跌到仅剩600余家,三分之二的门店消失;
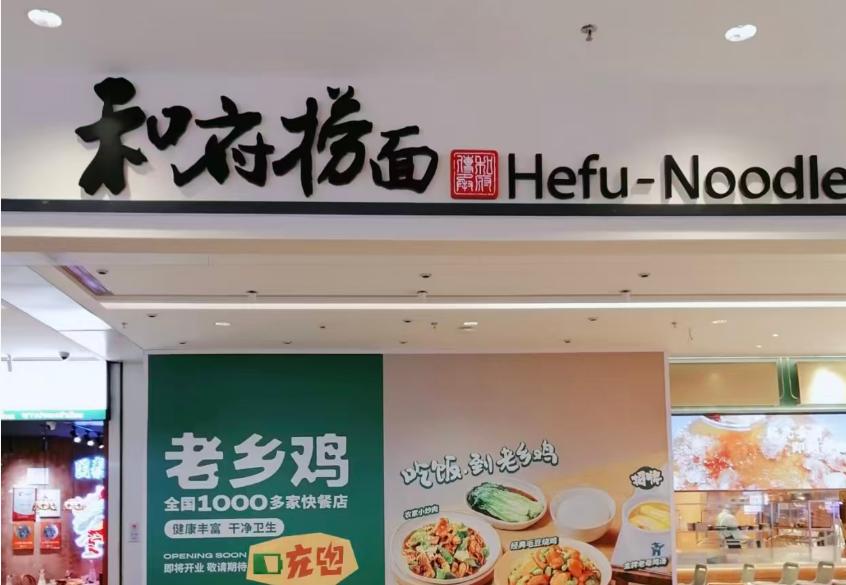
张拉拉从签约400多家缩水至168家;和府捞面三年累计亏损超7亿元,广东珠海原本一家和府捞面的店面位置,已经被老乡鸡接盘。
几年前,创投大佬朱啸虎曾公开放话,极度看好这一赛道:兰州拉面赛道终将跑出万店巨头,成为国民级连锁餐饮标杆。
当年顶着顶级资本光环的网红品牌,正在以最狼狈的姿态,集体退场。
人人看好的“中式麦当劳”,怎么率先活不下去了?
面馆赛道的“封神之年”:上亿融资,砸向一碗拉面
曾几何时,面馆被寄予厚望,各大巨头纷纷入局,当年有句话见证了拉面赛道的繁荣:凡是有头有脸的投资机构,都投过兰州拉面。
然而到了2026年,这个赛道却成为“最疯狂的败局”。
各大网红面馆品牌如多米诺骨牌般接连倒下。曾经估值上亿的资本宠儿,如今已无人问津。
时间回到2021年,正是中式拉面赛道最疯狂的封神之年时刻。
在投资人眼中,拉面赛道简直是“完美创业模板”:第一不需要需复杂烹饪,标准化极强,第二南北通吃全民适配,第三翻台率高。
这简直是完美规避了传统中餐依赖大厨,难以规模化的痛点。
按照朱啸虎当时的核心判断:全国每10家面馆就有5家是兰州拉面,受众基数庞大,没有用户教育成本,从街边小店升级为商场连锁品牌,完全具备孵化万店连锁巨头的潜力。
资本的嗅觉永远最敏锐,一场席卷整个拉面赛道的融资狂潮,就此拉开序幕。
2021年,成为拉面赛道的资本爆发年。全年粉面赛道投融资事件占据整个快餐赛道融资总量的三分之二,创下中式快餐品类的历史纪录。
原本不起眼的街边拉面,瞬间成为顶流资本的宠儿。
尤其是深耕兰州拉面细分赛道的新锐品牌集体起飞:陈香贵成立仅一年,就拿下源码资本、正心谷资本等机构投资,估值逼近10亿元;
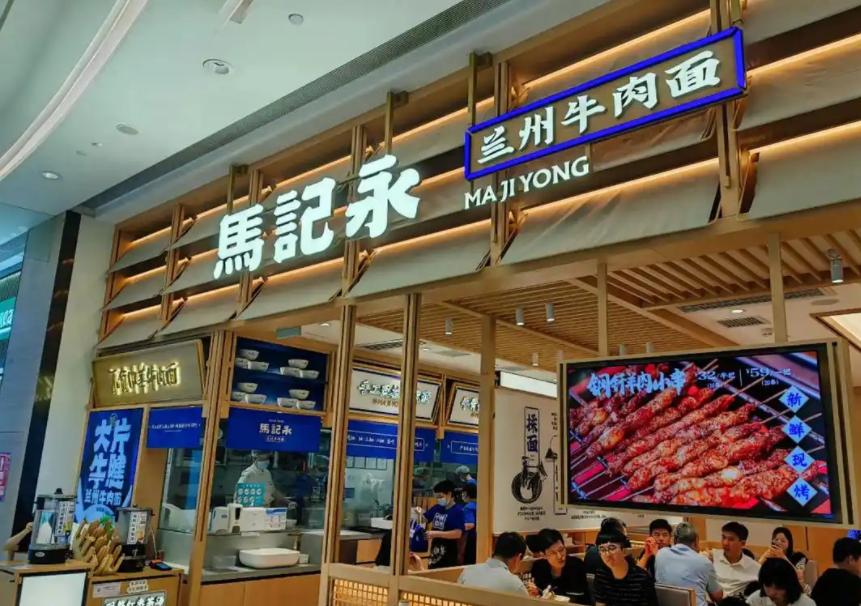
马记永拿下红杉资本重磅押注,首轮估值便突破10亿元;张拉拉获得金沙江创投、顺为资本投资,3.9亿元估值的融资计划一经曝光,立刻引爆行业。
不止兰州拉面赛道,全品类面馆品牌都迎来资本狂欢。
五爷拌面在2021年6月完成3亿元A轮融资,随后火速斩获高瓴A+轮加持,成为拌面赛道估值黑马;
和府捞面更是拿下8亿元E轮融资,估值飙升至40-70亿元,坐稳高端面馆头把交椅;遇见小面斩获1亿元融资,估值接近30亿元,强势领跑西南面馆赛道。
而资本的热钱,彻底改变了拉面赛道。
过去几十年,拉面都是街边小店、平价快餐的代名词,15元左右就能吃饱吃好,接地气、高性价比是核心标签。
比如在陈香贵拉面之初,创始人姜军本来开的是酸菜鱼店,他曾在上海与元气森林创始人唐彬森见过面,唐彬森说:“现在只需要把这个赛道重做一遍。”
什么叫重做一遍?原来兰州拉面大都是街边夫妻店,比较脏乱差,未来的拉面店一定要全方位升级。
“我觉得这肯定是我的机会。”2020年3月28日,第一家陈香贵门店在上海开业,没过多久,姜军就将原本的酸菜鱼店也改造成“陈香贵”,其余十几家则全部“砍掉”。
陈香贵创始人姜军公开立下flag,2021年底开出150家店,2023年突破600家,2025年保底1000家门店,目标是打造“中国的百胜集团”,比肩肯德基、麦当劳。
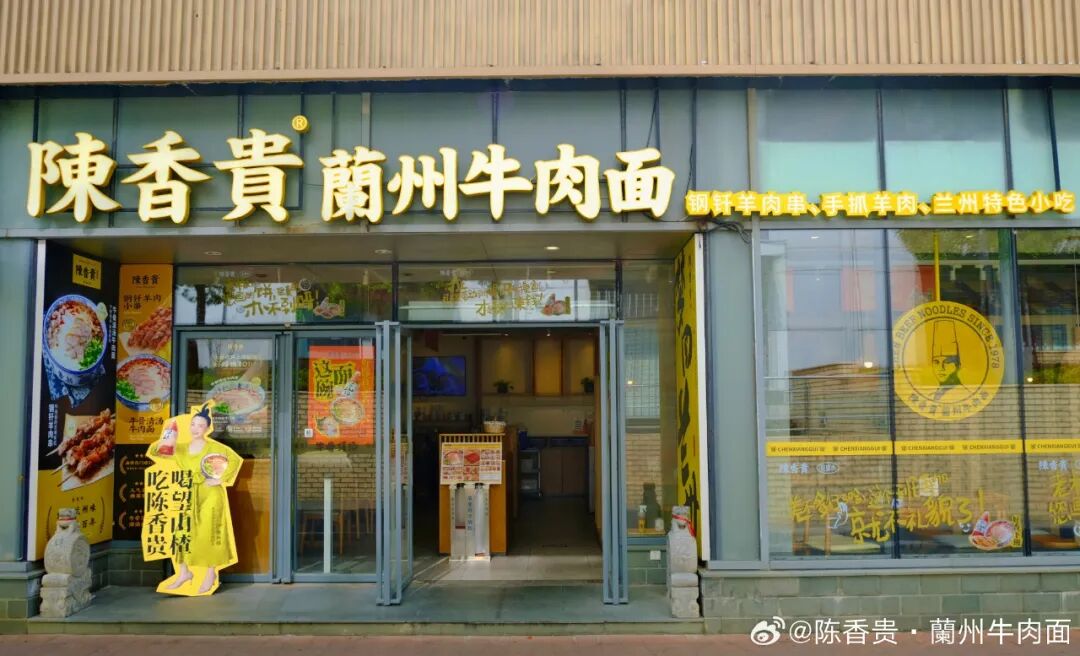
于是在资本助推下,拉面彻底“改头换面”:街边摊搬进核心商圈、高端商场,装修风格极简轻奢、氛围感。
一时间,一碗拉面好像有了不可承受之重:它承载了新消费升级、中式快餐连锁化、万店品牌孵化的三重梦想。
“碳水脑袋”的中国人不愿为网红拉面买账
网红面馆敢疯狂扩张的最大底气,就是爱吃面的中国人。
《中国消费者餐食类型》显示,偏爱面条的人占了50.4%。中国人对碳水的热爱,从来毋庸置疑。
刀削面、拉面、板面、板面、阳春面,甚至每个省都有自己的省面。
但全民爱碳水,不等于愿意为“溢价碳水”买单。
当网红拉面把价格从15元街边价,抬到30元左右的价格,这场资本主导的消费升级,就彻底撞上了消费者的性价比底线。
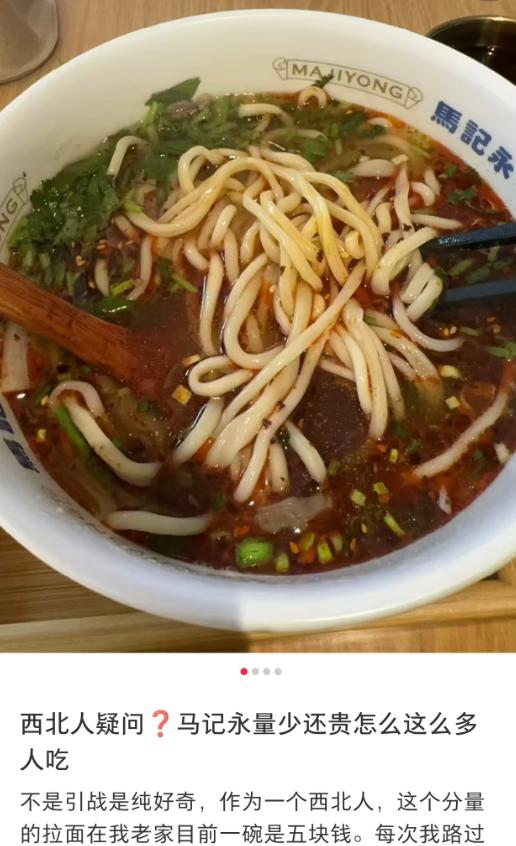
陈香贵最便宜的一款面是28元,马记永则是26元一碗,而张拉拉的牛肉面最低也要26元一份,如果再加上点个小菜或者几片肉,客单价已经达到50元,双人就餐动辄百元以上。
高端网红拉面的涨价逻辑,看似合理:比如陈香贵为例,其70%的门店都在购物中心,剩下的30%在写字楼、医院、还有地铁站。
品牌方始终在传递一个理念:我们卖的并不是街边拉面,是高品质就餐体验、标准化安全保障、年轻化餐饮场景。
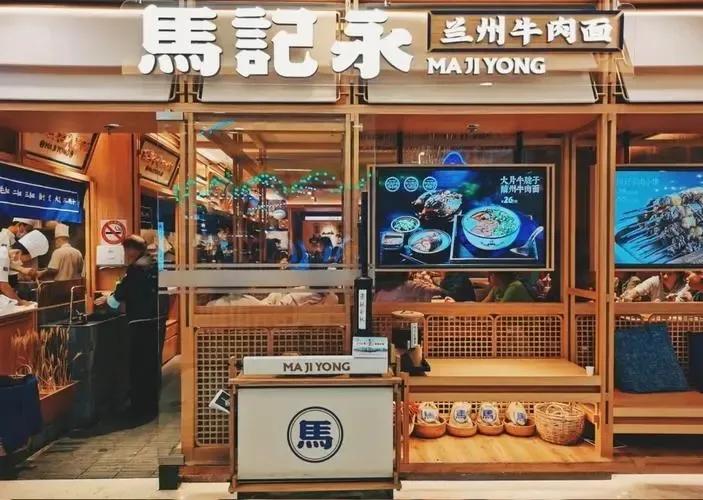
从颜值来看,陈香贵是国潮风,马永记则是简约风,乍一看更像是一家偏时尚的日式居酒屋。
可大众消费者根本不买账。
因为从市场大环境来看,餐饮消费早已进入理性时代。据行业公开数据显示,2025年全国餐饮人均消费已降至33元,消费者对刚需快餐的价格敏感度持续攀升,极致性价比成为大众就餐的核心考量。
对比之下,普通街边兰州拉面,12-18元就能搞定一碗面。
而今年由于面馆的日子不好过,年轻人发现了更纳闷的一件事:一碗的牛肉拉面,怎么既没有肉,也没有面。
打工人不理解,牛肉舍不得放也就算了,怎么连面都要克扣了?
当大家已经适应了街边拉面馆薄如蝉翼的牛肉时,这些开在商场里的网红拉面馆却在肉少的基础上,还要培养起面少的消费习惯了。
网红拉面的面条分量极小,大部分店打出了免费续面的噱头,实则是基础分量缩水,变相抬高单价。
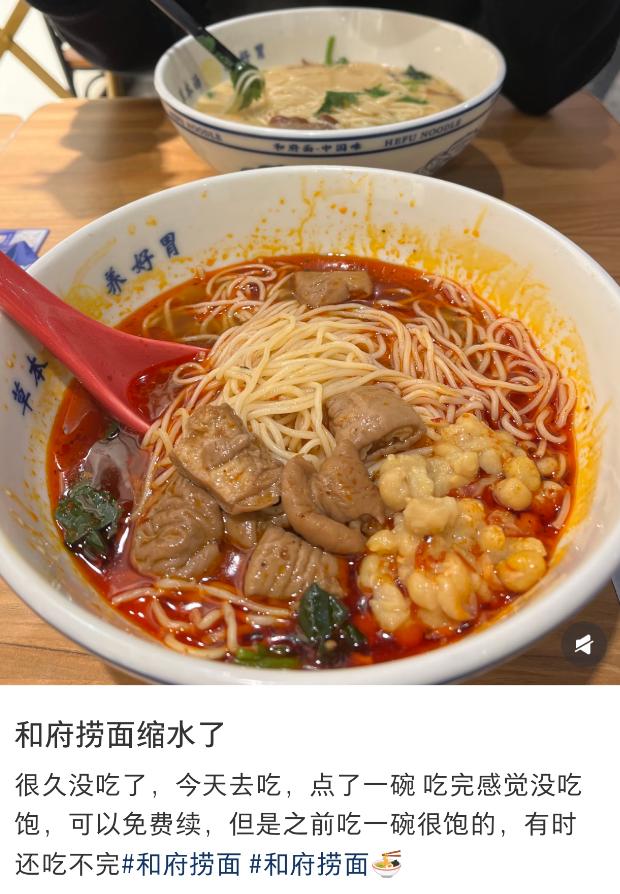
比如续面要排队等很久,等半小时汤都凉了;续的面也只有两三口;只能一小份一小份点,不好意思多续。
原本主打亲民管饱的碳水快餐,变成了“精致吃不饱”的网红噱头。
除此之外,网红拉面的场景短板也开始暴露。
一般的兰州拉面,都是开在街道边,但当初资本为了去掉品类本身的土气,网红面馆都把店开在高端的商场或者购物中心。
拉面本身是刚需快餐,打工人中午工作餐,核心需求是快速、实惠、能吃饱,没时间专门跑到商场吃一碗面;而周末聚餐需要仪式感,自然有比面馆更好的选择。
50元人均可以选择火锅、米饭、小吃等更多优质品类,没必要执着一碗性价比极低的网红面。
2025年下半年,全国商场网红兰州拉面店客流量同比暴跌72%,单店月均营收从巅峰时期的15万元,断崖式下跌至4万元,多数门店已经陷入持续亏损状态。
碳水爱好者的热情,彻底耗尽。
“狼狈退场”的高端面馆到底得罪谁了?
24.5万家面馆一年倒闭,平均每天约有671家面馆退出市场。
这场行业溃败,不是单一的“太贵了”就能概括,陈香贵牛肉面创始人姜军承认也感受到了极大的压力,“整个餐饮大环境的确不是特别好,竞争也尤为激烈”。
最近,陈香贵也转向朋友圈“化缘”,招募加盟合伙人,有50到150万,以及150万以上的选项。
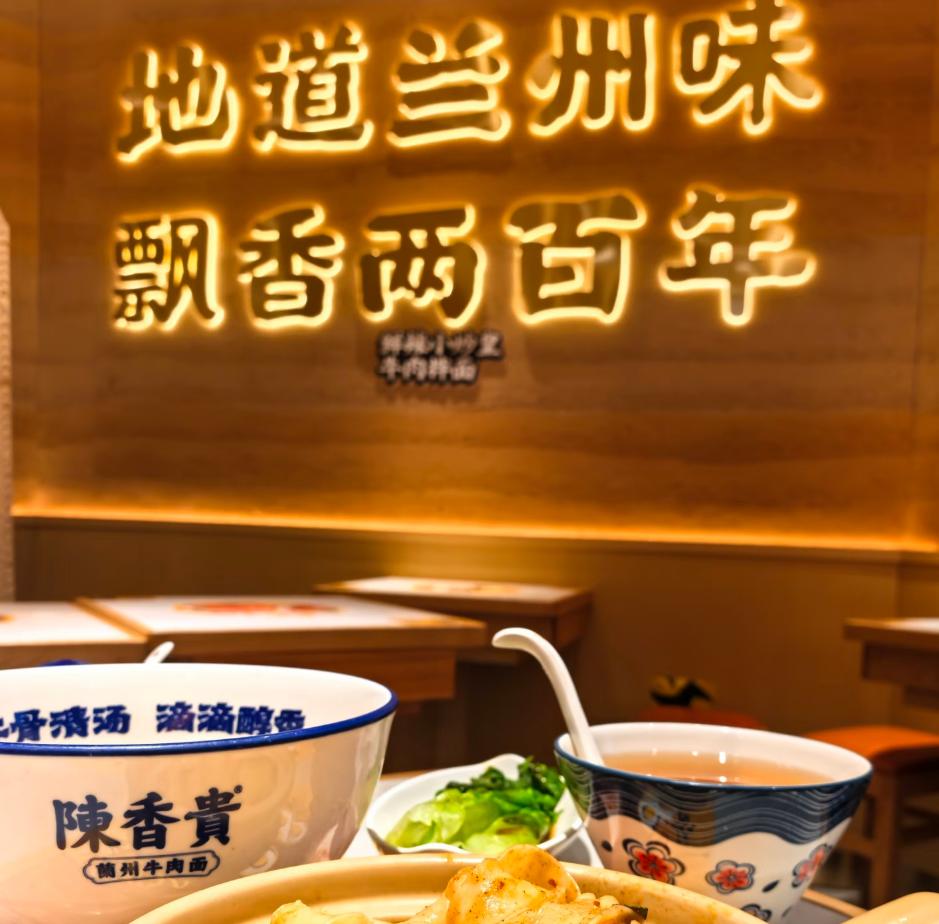
高端面馆的绝境,说到底,它们集体先后踩进了两个大坑:
一是错把资本逻辑,当成了市场逻辑。
首先,最致命的硬伤:过度依赖资本扩张,造血能力彻底缺失。
回看2021年的赛道狂欢,所有网红拉面品牌的核心逻辑都不是“靠产品赚钱”,而是“靠融资开店——靠开店估值——靠估值再融资”。
资本热钱涌入后,所有品牌陷入疯狂的跑马圈地,不计成本抢占商场核心铺位,极速扩张门店规模。
在上海等一线城市的商场里,开一家直营店的成本在100万元左右,属于重资产的商业模式,单是租金这一项,就把面馆拖得够呛。
为了提高逼格网红面馆的原料成本也居高不下。以陈香贵为例,其宣传面粉、辣子、煮肉熬汤调料都从兰州空运到上海的。
除此之外,中式面馆最大的卖点手工拉面,就决定着他们在拉面师傅上的成本,比其他快餐店要高的多。
据行业数据显示,网红拉面商场门店的租金、人力成本占比,远超传统街边面馆,单店固定成本是普通小店的3-4倍。
在资本输血阶段,高额成本可以靠融资覆盖,但一旦资本退潮,泡沫瞬间破裂。
2023年开始,新消费赛道遇冷,拉面赛道融资暂停,没有了热钱兜底,持续亏损的门店根本无法自我造血,批量闭店止损成为唯一选择。
第二个坑,是“中式麦当劳”的伪命题。
当年所有拉面品牌都高喊“万店连锁”口号,对标麦当劳、肯德基的连锁模式,却完全忽略了中西快餐的核心差异。
红餐大数据显示,全国面馆存量门店超66万家,加上米线、粉类门店,整个碳水快餐赛道早已是红海市场。
有限的市场需求,承载不了资本催生的无限供给,供过于求之下,网红面馆的产品口味短板逐渐暴露:
五爷拌面的评论区有大量用户吐槽“面难吃”;
和府捞面一直卷入“预制菜”和“料理包”的争议;
在张拉拉和陈香贵的评论区,也充斥着大量“面不正宗”、“牛肉汤,香精味太重的评价。
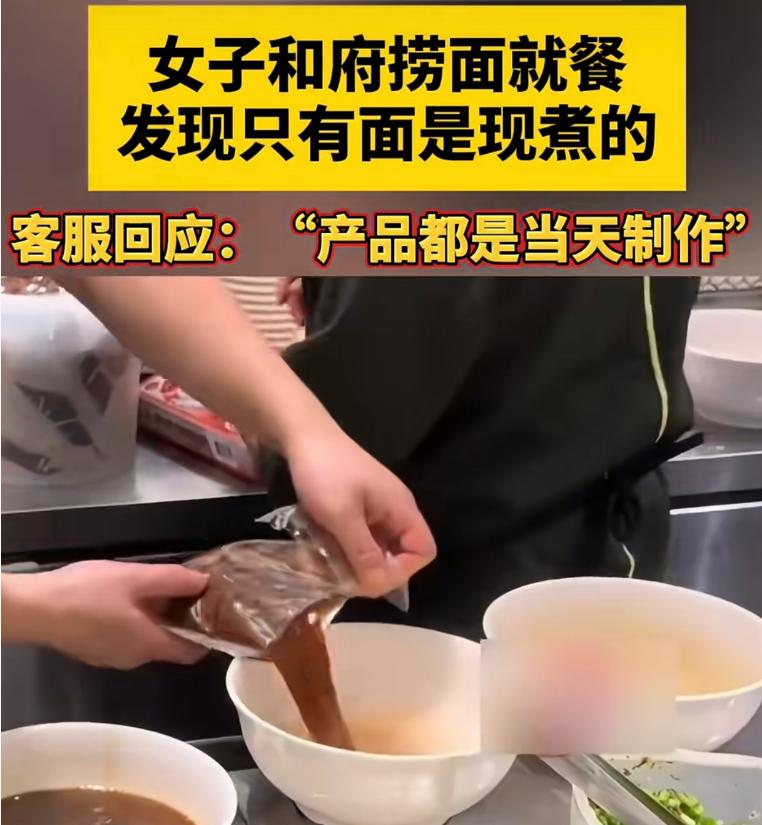
朱啸虎当年的判断也许并没有错,拉面确实是标准化程度最高、最适合规模化的中式赛道。但这些面馆忽略了最关键的一点:资本可以颠覆品类,却骗不了顾客的真实感受。
所有脱离产品本质的资本狂欢,终会落地成空。
图片来源于网络,侵权请联系删除
本文来自微信公众号 “金错刀”(ID:ijincuodao),作者:张一弛
 相关文章